10月中国AI行业融资金额反超美国,靠的是两笔交易
2026年10月中国AI融资582起约3160亿元,靠DeepSeek与可灵两笔大额交易反超美国。
非凡产研·2026年10月AI行业融资全景
582 起、3,160 亿,一笔千亿融资撑起了全月的三分之一
大多数公司拿到的是“够做下一个版本”的钱。
开头:先看三个数字
582 起融资事件。 平均每天接近 19 起,比 9 月还多 40 起,是年内第二高位(仅次于 7 月的 607 起)。
约 3,160 亿元的披露总金额。 低于 9 月的 4,109 亿,但这个“下降”有误导性,往下看就明白。
4 起百亿级事件。 单笔 100 亿元以上的交易合计约 1,713 亿元,占全月总金额的 54%。9 月百亿级是 8 起、占 43%。
这528 起披露金额的事件,单笔中位数约 7,000 万元,平均数约 6 亿元,平均数是中位数的 8.5 倍。
4 起百亿级里的第一起,DeepSeek 的约 1,060 亿元,一笔就占了全月的三分之一。
数据说明:本文基于公开报道整理的 2026 年 10 月 AI 行业融资事件共 582 起(已剔除尚处“拟融资/洽谈”阶段的未落地事件),其中 528 起披露了具体金额,按数据文件折算口径(约 1 美元兑 7.0 元人民币)合计约 3,160 亿元。金额以公开报道口径为准;个别头部交易(如 DeepSeek 新一轮融资)公司尚未官宣,按媒体报道口径收录。收录数据为公开信息样本,不代表全球市场完整交易总量。本文仅为行业信息整理与数据描述,不构成任何投资建议。
总览:两笔中国交易,改写了中美两个市场的位置
9 月的格局是“中国走量、海外走额”:中国 326 起事件占 60%,金额只占 23%。10 月整个翻了过来。
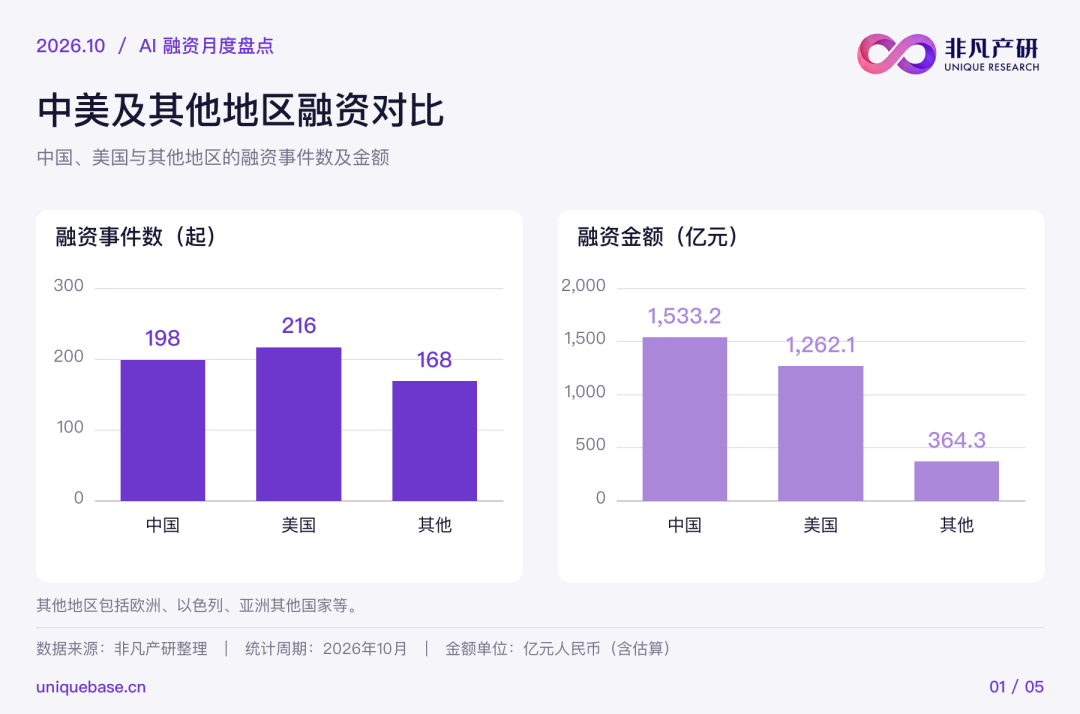
美国以 216 起成为事件数第一的市场,披露金额合计约 1,262 亿元,单起均值约 5.9 亿元,还是熟悉的“低频、大额”结构。
中国 198 起、约 1,533 亿元。事件数较 9 月明显回落(长假因素叠加收录节奏是原因之一),金额却反超了美国。
拆开看,反超的全部来源是两笔交易:DeepSeek 约 1,060 亿,加上快手可灵 AI 分拆融资的约 198 亿,合计 1,258 亿。
剔除之后,中国其余 145 起有金额事件合计约 275 亿元,单起均值回落到 1.9 亿元。中国市场的底色没有变,依然是高频、小额、早期,只是上面突然盖了两座楼。
其他地区 168 起、约 364 亿元。9 月欧洲靠 Mistral、Nscale 撑起 1,451 亿的高光没有延续,但英国 Fractile、瑞典 Legora、韩国 FuriosaAI、法国 Pigment 都进了全月 Top20。
一个口径细节:中国有 25.8% 的事件没有披露金额(不少只写了“数千万元”“数亿元”),美国只有 0.9%。中国的实际金额大概率被低估,上面的对比适合看结构,不适合精确到小数点。
头部:4 起百亿级,和其余 578 起
把 528 起有金额的事件按单笔规模分段:
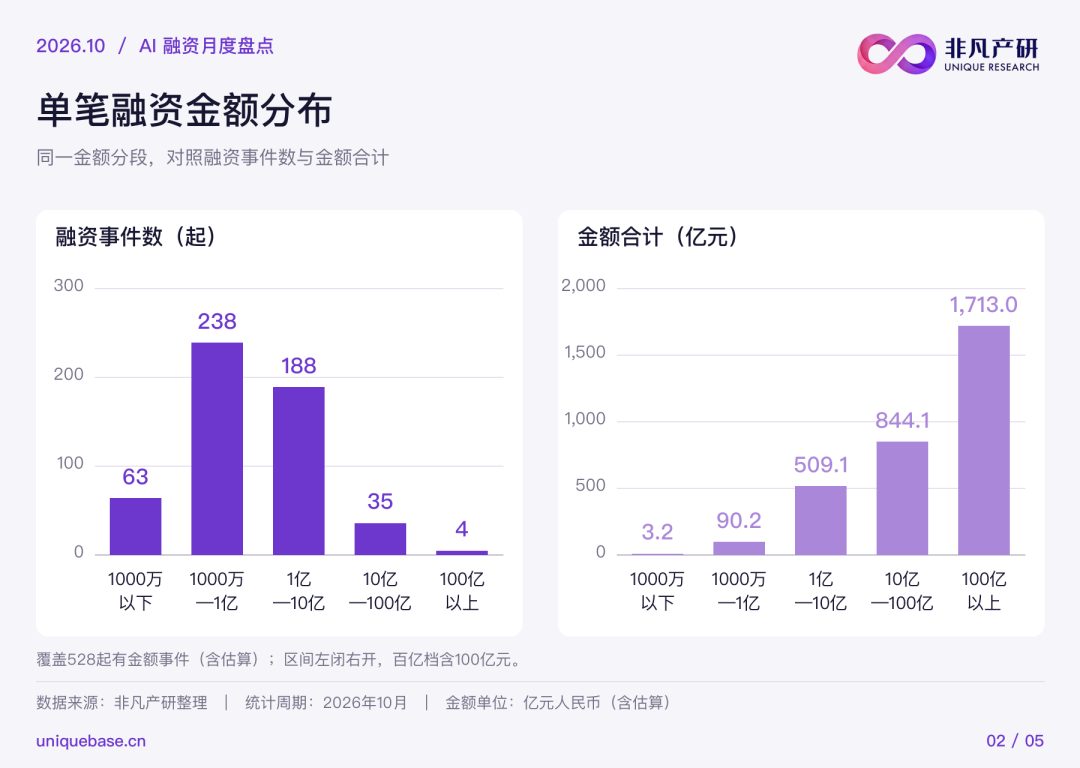
左边看事件数:1000 万–1 亿(238 起)和 1 亿–10 亿(188 起)两个区间合计 426 起,占有金额事件的八成。
换个角度感受这个“小”:全月有 301 起事件金额不足 1 亿元,它们加在一起约 93 亿元,还不到 DeepSeek 一笔的十分之一。大多数公司拿到的是“够做下一个版本”的钱。
右边看金额:单笔 10 亿元以上的 39 起,拿走 2,557 亿元,占 81%。
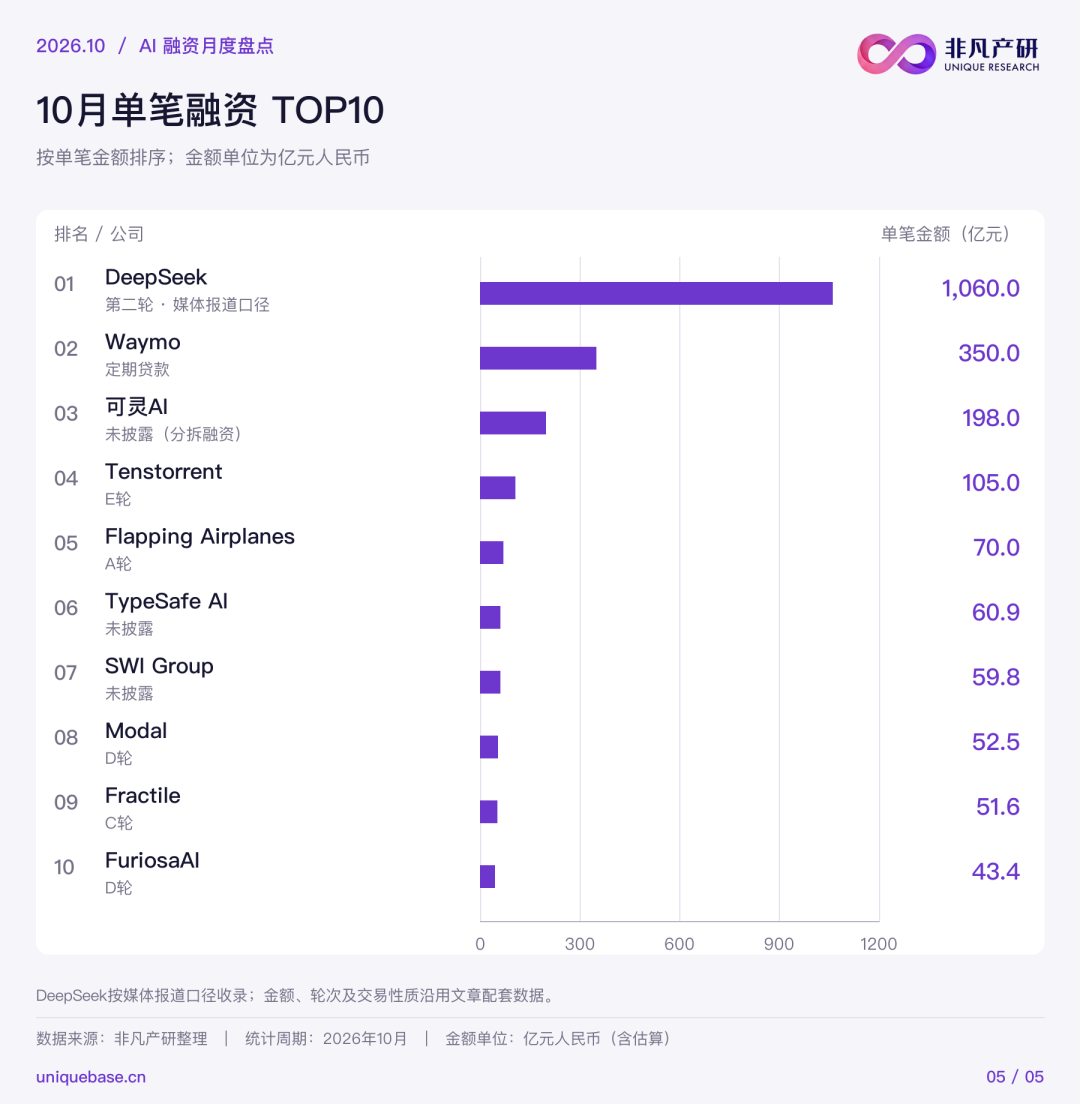
Top10 合计约 2,051 亿元。其中有故事的是这四笔:
DeepSeek,约 1,060 亿元(公开报道口径约 1,000 亿元 / 150 亿美元)。 中国 AI 行业迄今规模最大的单轮融资之一。
据彭博等媒体报道,这轮 10 月 22 日前后完成,募资目标在谈判中至少两次上调:从 500 亿元到 800 亿元,最终锁定约 1,000 亿元。宁德时代和腾讯是最大投资方,新进名单还有石溪资本(兆易创新系)、中芯聚源、CPE 源峰、君联资本、吉利。
这是 DeepSeek 半年内的第二轮:6 月首轮约 510 亿元、估值超 3,500 亿元,本轮投前估值已升至约 5,000 亿元,两轮累计约 1,500 亿元。
两个细节记录一下:融资完成仅两天前,美国刚发布要求联邦机构移除 DeepSeek 技术的政令;投资方几乎全是产业方而非纯财务机构,梁文锋在上市(据报道筹备科创板 IPO)之前的最后一轮里,绑的是整条产业链。
Waymo,约 350 亿元(50 亿美元定期贷款)。 轮次栏写的是“定期贷款”:Waymo 历史上第一笔债务融资,PIMCO、黑石、Sixth Street 牵头银团,高盛独家簿记,据报道没有 Alphabet 的母公司担保,利率高出基准 500 个基点以上。
年初它刚以 1,260 亿美元估值完成 160 亿美元股权融资,转头又借 50 亿美元的债,用于支撑车队扩张(据报道,计划从现在约 4,000 辆扩到 2027 年底的 2 万辆)。
9 月 CoreWeave 为数据中心发债,10 月 Waymo 为车队借钱,债权人是在按 Robotaxi 业务本身的还款能力定价。
可灵 AI,约 198 亿元(约 28–30 亿美元)。 快手分拆视频生成大模型的落地交易,腾讯、阿里云、百度集体出现在股东名单里,投前估值 150 亿美元、投后约 180 亿美元,几乎赶上快手自己的市值。
公开信息显示,可灵 2025 年营收约 11 亿元,2026 年 3 月 ARR 已达 5 亿美元;据报道已选定中金、高盛、瑞银承销,计划 2027 年赴港 IPO。中国的大模型资产正在批量走向独立定价。
Flapping Airplanes,约 70 亿元(10 亿美元 A 轮)。 成立约一年的 AI 研究实验室,方向是“用更少数据和算力训练大模型”。
1 月种子轮 1.8 亿美元、估值 15 亿,九个月后 A 轮 10 亿美元、估值 60 亿,一年翻两番。Index 和 Lux 领投,红杉、GV、Kleiner Perkins、英伟达跟投。
一个尚无商业产品的“neolab”,A 轮就拿到 10 亿美元。9 月我们记录过 7 亿美元的种子轮,这个月 A 轮的天花板又被抬高了。
其余六笔一句话带过:芯片和算力占了一半。Tenstorrent 105 亿元 E 轮(Jim Keller 的 RISC-V 公司,估值 62 亿美元)、英国 Fractile 52 亿元 C 轮、韩国 FuriosaAI 43 亿元 D 轮(韩国国家增长基金出资约 2.8 亿美元)。
新加坡 SWI Group 约 60 亿元(上市公司增资,投向数据中心);另外两笔是 TypeSafe AI 约 61 亿元(a16z 领投)和推理云公司 Modal 约 52 亿元 D 轮(公司同期披露年化收入运行规模超 10 亿美元)。
长尾:Agent 占了一半,大模型只有一家在拿钱
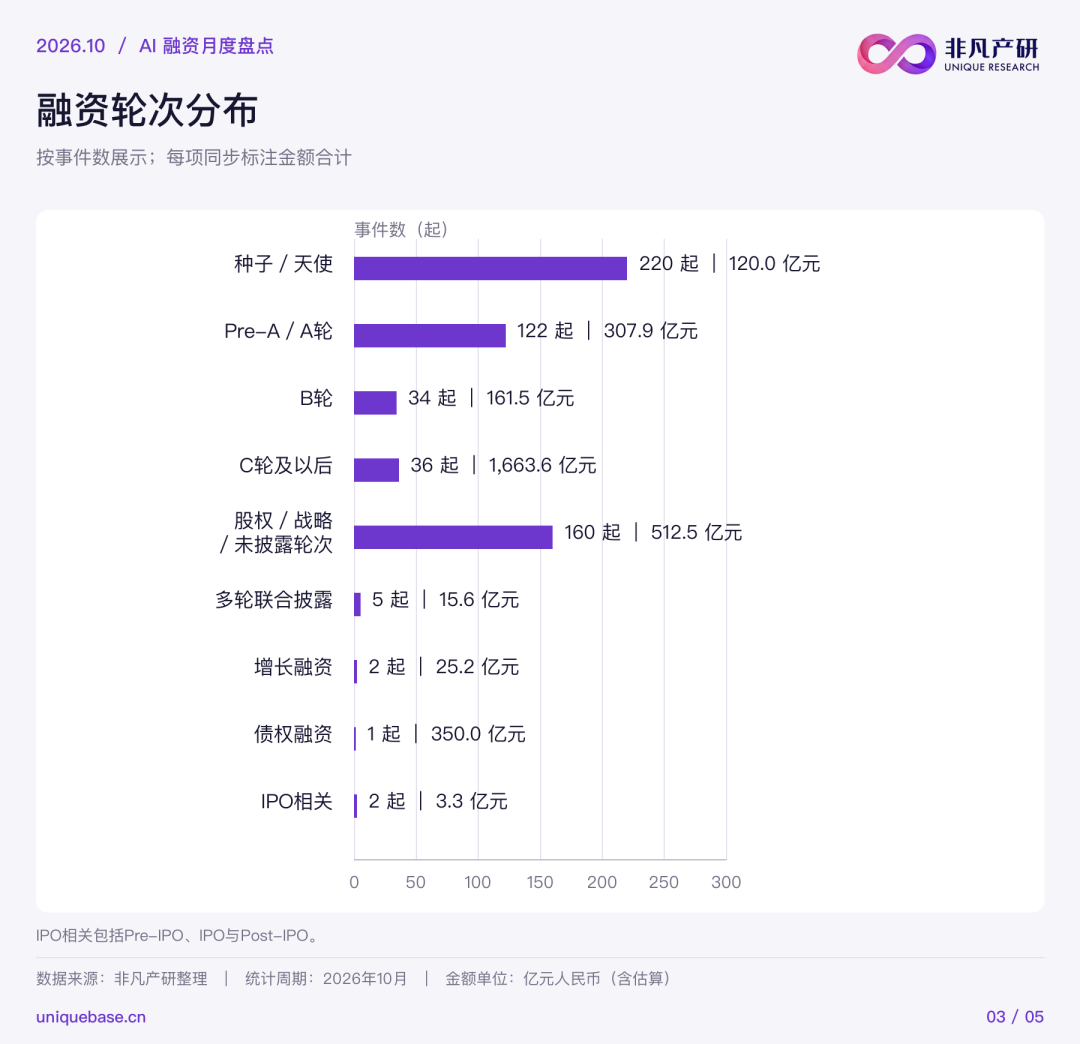
轮次结构上,种子/天使 220 起(合计仅 120 亿元)、Pre-A/A 轮 122 起、未披露具体轮次的股权/战略类投资 160 起,三类合计占全部事件的 86%,和 9 月基本一致。
轮次之间的金额阶梯很陡。按中位数算:天使轮约 2,000 万元,种子轮约 3,000 万元,A 轮约 1.2 亿元,B 轮约 3.8 亿元,C 轮约 10.5 亿元。每上一级台阶,金额大致放大 3 到 4 倍。
变化发生在赛道层面:
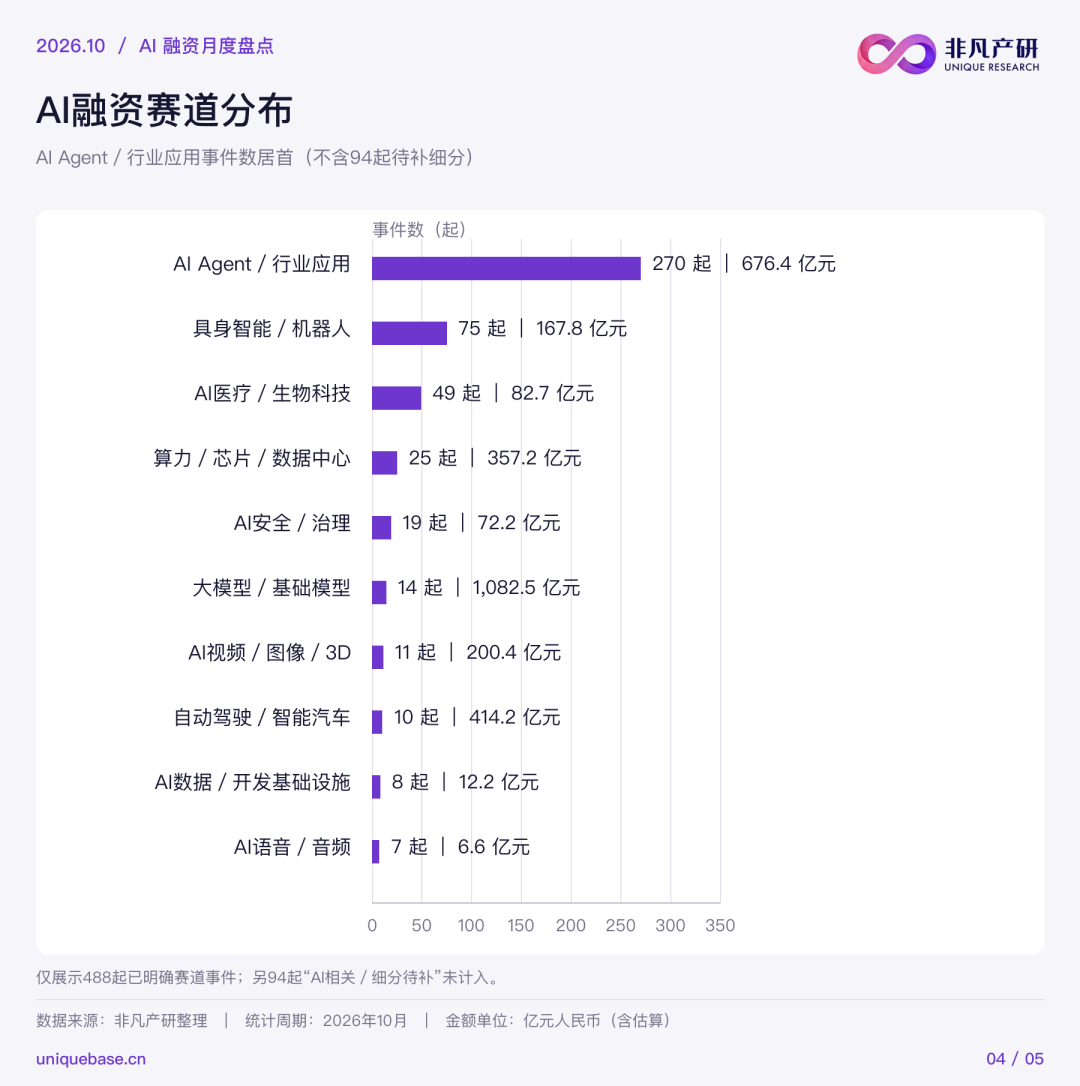
AI Agent/行业应用 270 起,占全部事件的 46%,合计约 676 亿元。9 月这个赛道是 51 起,一个月后数量翻了五倍多,其中有收录口径细化的因素(另有 94 起暂归“细分待补”),但方向没有疑问。
金额结构显示这还处在广撒网阶段:270 起的单笔中位数只有约 6,000 万元,大额集中在少数已经跑出收入的公司。
法律 AI 公司 Legora(瑞典)完成 5.5 亿美元 E 轮、估值 88 亿美元,据报道半年前估值还是 56 亿美元;团队协作方向的 Town 完成 1.08 亿美元 B 轮,让不同员工的 AI 助理在权限内互相传递信息、协调任务。
中国侧,Manus 母公司蝴蝶效应完成 8.4 亿元股权投资(博裕、IDG 领投,腾讯、红杉中国、真格在列),模思智能 Pre-A 轮 10 亿元。
具身智能/机器人 75 起、约 168 亿元,49 起发生在中国。星尘智能 C 轮拿到 10 亿元,法奥机器人 C+ 轮加 D 轮联合披露 10 亿元(美团龙珠、美团在列),简智机器人 A+ 轮 7 亿元(百度、上汽集团、银河通用都来了)。
美国侧的代表是 Bedrock Robotics 的 42 亿元 C 轮,把自动驾驶技术装进挖掘机,在真实工地上跑土方作业。
大模型/基础模型 14 起、约 1,083 亿元,其中 DeepSeek 一家占 1,060 亿。 剔除之后只剩 13 起、22.5 亿元。
9 月还有智谱、Mistral 双巨头撑场面,10 月除 DeepSeek 外基础模型融资近乎停摆。值得记录的一笔是零一万物的 Pre-IPO 轮 3 亿元,出资方是杭州市国资和临平区国资,和 DeepSeek 的千亿融资出现在同一个月。
算力/芯片/数据中心 25 起、约 357 亿元,单笔中位数约 6.1 亿元,是 Agent 赛道的 10 倍。以色列 doubleAI A 轮 14 亿元,微纳核芯 C2 轮 12 亿元,亿铸科技 10 亿元,分布在存算一体、推理芯片等细分。
AI 安全/治理 19 起、约 72 亿元,单笔中位数 1.47 亿元,是 Agent 赛道的 2.5 倍。
云安全公司 Upwind Security 28 亿元 C 轮(Bessemer 领投),Armadin B 轮近 18 亿元的投资方名单里有 In-Q-Tel,CIA 背景的战略基金出现在 AI 安全赛道的 B 轮里。
还有两个“单极赛道”:AI 视频/图像/3D 赛道 11 起、约 200 亿元,可灵一家占 98.8%;自动驾驶赛道 10 起、约 414 亿元,Waymo 一笔贷款占 84.5%,其余九起合计约 64 亿元。
赛道金额的排名,越来越取决于有没有“那一笔”。
谁在出手:看出手次数,而不是金额
582 起事件中有 441 起披露了投资方名单(约 76%)。
10月全球范围出手最多的是英伟达(含 NVentures 等主体),10 次,从 10 亿美元的 Flapping Airplanes A 轮到几十万美元的种子轮都有。
a16z 和 Y Combinator 各 9 次,红杉系合计 9 次(Sequoia Capital 6 次、红杉中国 3 次),Khosla Ventures、Lux Capital、First Round Capital 都在 4 次以上。
中国市场里最活跃的是顺为资本(8 次),随后是浦东创投(7 次)和中关村科学城公司(5 次),松禾资本、蚂蚁集团、华金资本各 4 次。
再放宽一点看:中国事件的出资方名单里,国资背景机构出现了至少 32 次。新石器 28 亿元 E 轮由博裕资本和国家级基金联合领投,辉羲智能 17 亿元的联合轮里站着上海国盛、国汽投资、京国瑞。
两个市场的名单放在一起:美元一侧最忙的是平台型 VC 和英伟达,人民币一侧最忙的是市场化早期机构和地方国资平台。
钱的形态:贷款、收入型融资、上市公司增资、有限合伙
9 月我们记录过债权、可转债、客户价值基金、二级转让这些“非标”融资形态,10 月这份名单又加长了。
Waymo 的 50 亿美元定期贷款是全月第二大交易,也是自动驾驶行业迄今最大的一笔债权融资。
Otter.ai 从 General Catalyst 的客户价值基金拿到 3.2 亿美元,不出让任何股权,用未来营销投入带来的收入连本带息偿还;9 月用同样结构拿钱的是 Motive(超 13 亿美元)和 Heidi Health(2.4 亿美元)。
SWI Group 的约 60 亿元来自上市公司增资,和 VC 轮次性质完全不同。这几笔放在一起看的是“资金动员规模”,不能直接等同于风险投资的热度。
最大的一笔用的是另一套结构。据公开报道,DeepSeek 的两轮融资都采用有限合伙架构:投资方资金注入梁文锋管理的合伙企业,五年锁定、不享表决权(国家 AI 产业投资基金除外),梁文锋个人在首轮就出资约 200 亿元。
投资方让渡表决权和经济收益的灵活性,换来的是绑定一家头部模型公司,以及它背后的算力、场景和产业链。
冷热之间:一级市场和二级市场在同一个月份里背向而行
就在 DeepSeek 完成千亿融资、Flapping Airplanes 一年估值翻两番的同一个月,公开市场经历了一轮剧烈的 AI 估值回调。
英伟达 10 月 6 日创下 5.77 万亿美元市值新高后震荡下行,月内市值蒸发超过 8,000 亿美元;CoreWeave 市值最大回撤超过 55%;英特尔财报后单日暴跌 29%,创上世纪 70 年代以来最大单日跌幅;谷歌财报后大跌近 13%,三季度自由现金流转负。
中国资产同样在回调:MiniMax 10 月 22 日在港股跌破发行价,较 3 月高点回撤超过 88%;智谱股价较 6 月峰值跌去约 85%,而智谱正是 9 月盘点里全月最大一笔融资的主角。
与此同时,Anthropic 在 10 月 26 日公开了 IPO 招股书(6 月保密提交),DeepSeek、可灵也都在推进上市。一级市场最大的几笔钱,全部流向即将接受公开市场检验的公司。
雁评
真实、有观点的好评或吐槽,欢迎分享你的使用体验。